
不是OpenAI在烧钱配资带你炒股,是整个AI基建在抢时间。6740亿元——这个数字听着像天文预算,其实只是OpenAI租用俄亥俄州“星际之门”数据中心第一阶段的信贷担保额度,而签字画押的,是英伟达。
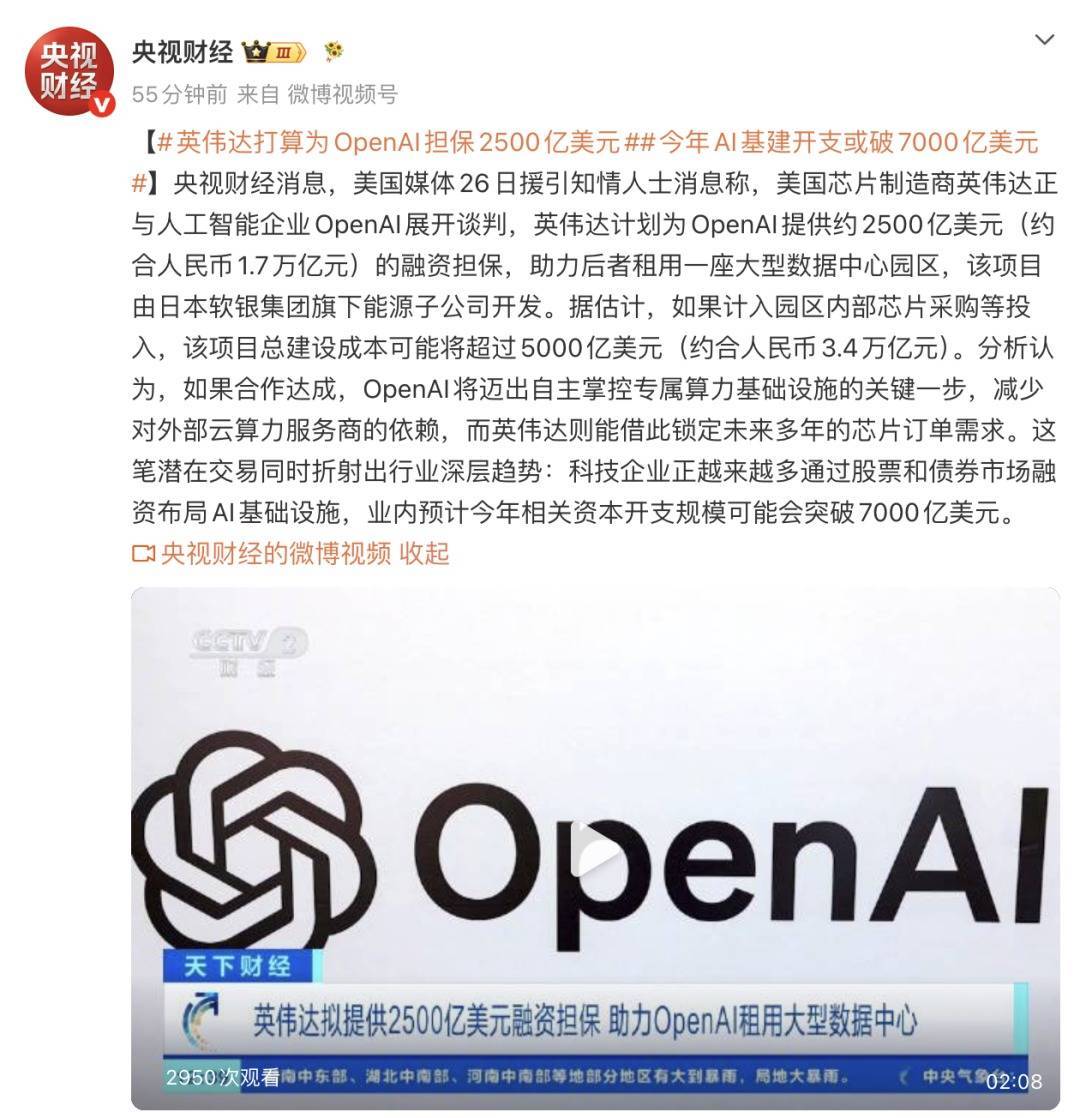
有意思的是,英伟达一边掏202亿元真金白银入股SB Energy(软银旗下负责建数据中心的公司),一边又给OpenAI做担保,帮它向银行借钱付租金。更巧的是,OpenAI租来的机房里,未来要塞满的几乎全是英伟达的H100、B100芯片。这不是慈善,是闭环生意:你建好地,我拉来租客,租客的钱我来兜底,最后订单全落我口袋。
别忘了另一条线:英伟达早前已砸135亿元投了得州的Lancium,那里的1.2GW电力,专供OpenAI“星际之门”的另一部分园区。两笔投资+一纸担保,逻辑很直白——AI公司没盈利、没评级、贷不到款,但英伟达有。它的财报、股价、客户信任度,就是当下AI世界最硬的信用凭证。说白了,不是英伟达信OpenAI,而是它太信自己卖芯片的未来。
这事儿其实早有苗头。2023年Q4,英伟达数据中心业务营收暴涨409%,达到226亿美元,占公司总营收近九成;而同期全球AI芯片出货量里,英伟达份额稳定在92%以上(TrendForce 2024年Q1报告)。它不是在押注某个公司,是在押注整个算力需求的爆发节奏——慢一天交付,可能就少抢一个大模型训练窗口,少签一份云厂商的长期GPU采购协议。
再看OpenAI这边,光是GPT-5训练预计就要消耗超10万块H100,按当前二手市场行情,光卡就得烧掉近50亿元。但它的收入呢?截至2024年3月,订阅用户刚破1亿,年化ARR(年度经常性收入)约42亿美元,连“星际之门”一年电费都不够付(俄亥俄州该园区满负荷年耗电预估5.8TWh,按当地工商业电价折算超30亿美元)。它靠什么撑?不是广告,不是会员费,是微软每年数十亿美元的联合研发补贴+Azure云资源置换+API调用分成。说白了,OpenAI现在干的是“技术总承包”,真正掏钱建楼、供能、铺光纤的,全是背后的硬件和能源玩家。
更现实的一层是:美国联邦通信委员会(FCC)去年底悄悄松动了对数据中心用电审批的限制,俄亥俄州同步把“AI基建”列为优先发展类项目,土地、环评、电网接入全开绿灯。地方政府比谁都急——一个“星际之门”能带来3200个直接就业岗位,十年内带动本地税收增长预估17亿美元(俄亥俄州经济发展署2024年简报)。所以你看,英伟达敢担保,银行敢放贷,州政府敢批地,本质上大家赌的不是谁家模型更聪明,而是“谁先把算力管道铺到用户手指尖上”。
最后别误会:这轮狂奔没那么浪漫。高盛最新测算,2024年全球AI数据中心新增用电量将达33TWh,相当于又建了5座三峡电站专供AI——而其中76%的电力仍来自煤电或天然气(IEA《2024年AI与能源报告》)。芯片越强,风扇越响,碳排越实。热闹底下,有人数钱配资带你炒股,有人拧螺丝,也有人默默记下那本越来越厚的能源账。
文章为作者独立观点,不代表联华证券-实盘配资炒股-实盘配资排行榜观点
相关文章