
 配资炒股平台首选
作者:财精牛哥 来源:起点财经
2026年10月14日,彭博社、联合早报等多家外媒同时爆出一条重磅消息:
一向高举制裁大棒的欧盟,主动放低姿态找上中国谈判,诉求只有一个,希望中方把德国辛德豪瑟材料公司移出两用物项出口管制名单。
作为交换,欧盟愿意解除对一家中国企业的贸易限制,一比一置换。
一家注册员工只有十二人的巴伐利亚小厂,凭什么让布鲁塞尔低头?
答案藏在光刻机巨头ASML的供应链里,更藏在中国掌控的上游材料版图里。这场围绕一家小外企的制裁拉锯战,其实是一堂最直白的现代大国产业博弈课。
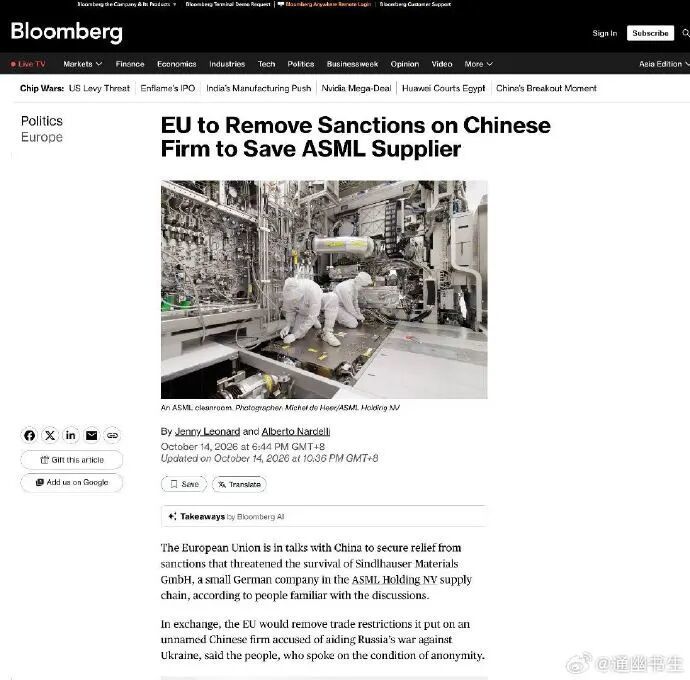
2026年10月14日,《联合早报》、彭博社等多家外媒,都从知情人士那里爆出了一件大事:一向高傲强势的欧盟,主动放低姿态,专门找中国开启谈判。据知情人士透露,欧盟正与中国进行谈判,以争取解除对辛德豪瑟材料有限公司的制裁。这是一家德国小企业,处于阿斯麦控股供应链之中,此前的制裁一度威胁到其生存。作为交换,欧盟将取消对一家被指控协助俄罗斯对乌克兰战争的匿名中国企业的贸易限制。上述知情人士要求匿名发言。
The European Union is in talks with China to secure relief from sanctions that threatened the survival of Sindlhauser Materials GmbH, a small German company in the ASML Holding NV supply chain, according to people familiar with the discussions.In exchange, the EU would remove trade restrictions it put on an unnamed Chinese firm accused of aiding Russia’s war against Ukraine, said the people, who spoke on the condition of anonymity.
十二人的小厂,捏住光刻机的咽喉
很多人有个固有认知:高端科技的话语权全在行业巨头手里。
但半导体高端制造藏着一条少有人知的规律,真正能卡住整条产业链脖子的,往往不是家喻户晓的大企业,而是深耕细分领域的隐形专精小公司,辛德豪瑟材料有限公司(Sindlhauser Materials GmbH)就是最典型的例子。
这家公司1995年成立于德国巴伐利亚州肯普滕,注册员工仅十二人,全球加起来不足五十人,普通人几乎从没听过它的名字。
但它干的活,光刻机一天都离不了:
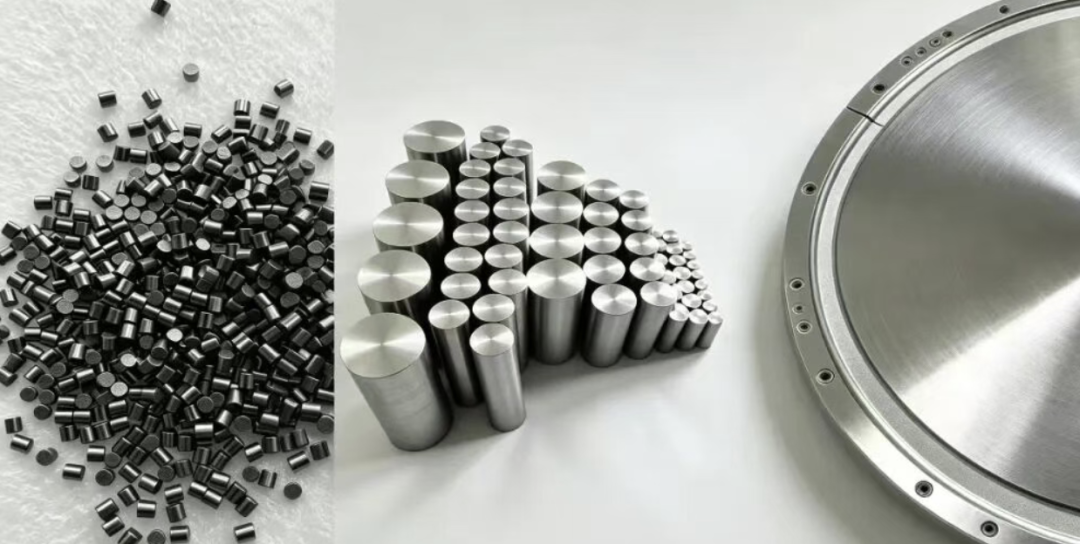
生产稀土金属溅射靶材、六硼化镧陶瓷阴极,以及钨、钼、钽等高熔点金属镀膜组件,长期稳居ASML间接供应商名单,很难被替代。
外行盯着光刻机的光源和镜头,行家才知道,EUV光刻机核心光学系统的反射镜由蔡司制造,要在超光滑基底上用硅和钼交替镀制纳米级多层膜,溅射靶材正是这道镀膜工艺的核心耗材。
辛德豪瑟一旦停摆,反射镜镀膜产线就会断粮,缺口顺着高端光刻产业链层层扩散,直接打乱全球光刻机的生产、组装和交付节奏,给全世界高端半导体产业埋下系统性风险。
回看历史,同样的剧情早已上演。
2019年日韩贸易摩擦,日本靠高纯度氟化氢、光刻胶、氟聚酰亚胺三种基础材料的出口限制,直接把韩国半导体行业打懵,三星、SK海力士产能全线告急,韩国花了数年、砸了巨资才实现材料国产化。
短短数年风水轮流转,当年靠材料卡别人脖子的西方阵营,如今轮到自己被供应链拿捏。
致命软肋:原料命脉全系中国,毫无抗风险能力
辛德豪瑟走到濒临破产的地步,不是自己技术不行,完全是栽在了极度单一、毫无保障的供应链模式上。
根据其官网公开的产品清单,公司靶材涉及铈、镝、铒、钆、镧、钕、镨、钐、铽共九种稀土金属,核心原料绝大部分从中国进口。
最致命的是,这家企业长期抱有侥幸心理,极度依赖单一货源,没有储备战略物料,也没有布局海外替代产能,等于把整条生产线的生死命脉,完完全全绑在了中国的上游材料产业链上。其中钐、钆、铽、镝四种元素,早在2025年4月就已被中国纳入中重稀土出口管制范围。
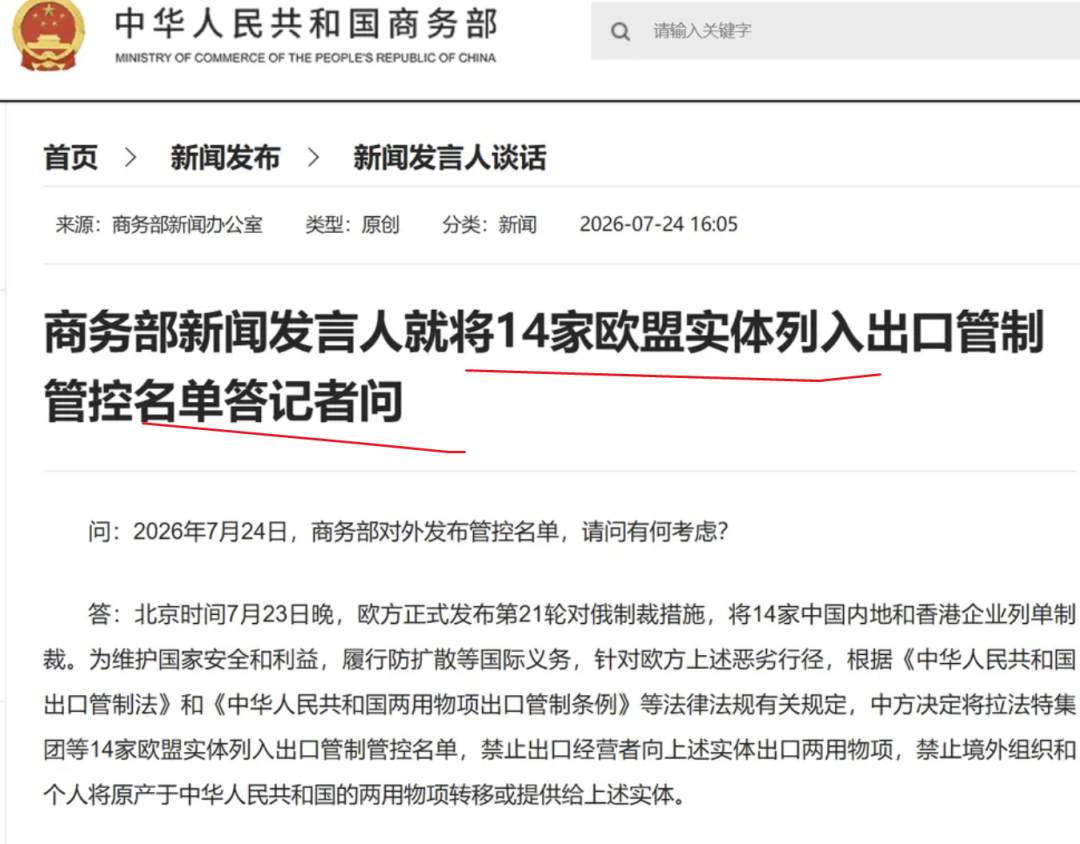
2026年7月23日,欧盟通过第21轮对俄制裁,将14家中国内地和香港企业列入名单。
不到24小时,7月24日,中国商务部依据《中华人民共和国出口管制法》和《两用物项出口管制条例》,将辛德豪瑟等14家欧盟实体列入出口管制管控名单,禁止国内企业向其出口两用物项,特殊情况必须单独申请许可。
需要说清楚的是,这项管制只针对特定两用物项,不是禁止所有普通原材料出口。
但政策落地后,直接戳破了这家德国小厂的供应链短板:
清单内关键物料断供,库存快速耗尽,生产陷入停工困境。知情人士透露,名单公布后的几周里,这家公司陷入恐慌,连自己还能不能继续开门都不确定。
从2023年对镓、锗出手开始,国内陆续对石墨、锑、钨、钼、铟等战略矿产和稀有金属实施出口管制或出口许可管理。每一次管控升级,都精准命中全球高端制造、半导体、新能源产业的核心痛点,也实打实证明了中国在上游基础材料领域的绝对话语权。
硬核数据:中国卡住的是产能,不是矿山
很多人疑惑:只是一项原材料管制,为什么能直接拿捏欧洲高端制造?
答案很简单,看真实权威的全球产能数据就懂了。
在稀土冶炼加工这个核心环节,中国精炼分离产能占全球约90%,全世界绝大部分高纯稀土的提纯、深加工产能全部集中在中国,海外根本没有能对标的替代产能。
再看这次危机的核心金属原料:
行业研报统计,中国钨矿产品产量占全球78.8%,USGS数据显示中国钨矿开采产量约占全球82.7%;原生产量镓占全球99%,天然石墨占82%,锗精炼产量占66%以上。
欧盟自己的评估也承认,欧盟98%的稀土永磁体需求依赖中国供应。
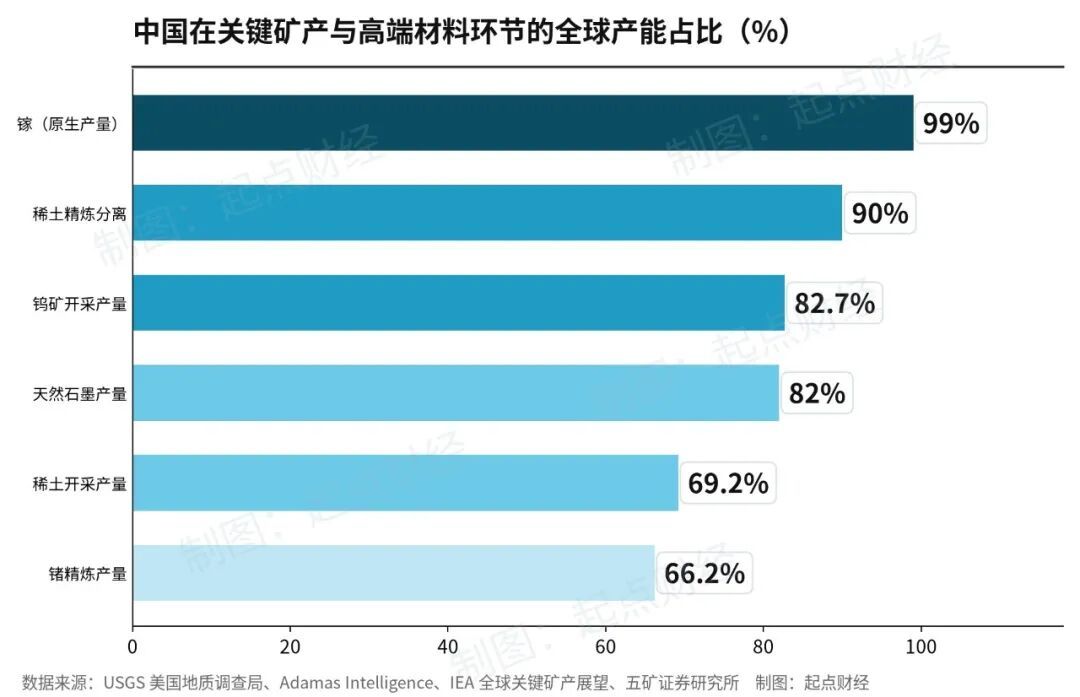
中国在关键矿产与高端材料环节的全球产能占比
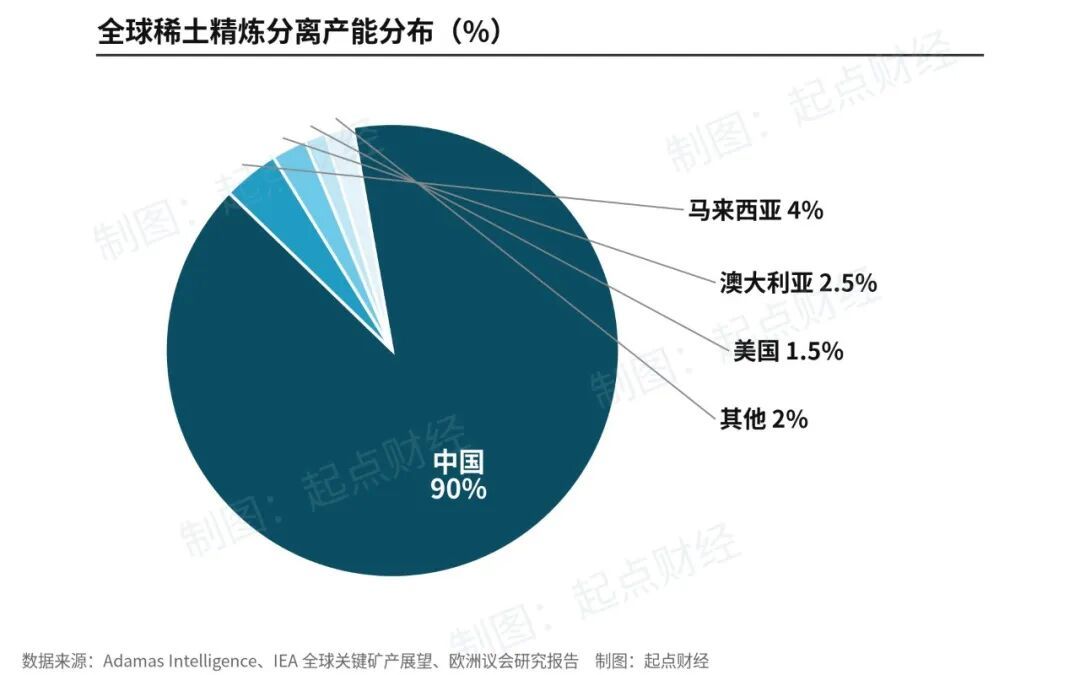
全球稀土精炼分离产能分布
钨被称为工业牙齿,是超高精密仪器、航空航天设备必不可少的核心材料;镓和锗则是第三代半导体与红外光学的基础。
这里有个关键事实必须明白:
普通工业矿产还能找低端替代品凑合,但半导体级的超高纯材料,全球短期内根本没有成熟的替代方案。
就算欧美现在立刻紧急启动补救计划,从挖矿、提纯冶炼、打磨超高纯工艺,再到通过半导体行业资质认证、适配生产线落地,整套流程最少需要三到五年。
美国政府问责局GAO甚至估计,重建一条完整的本土稀土磁材供应链可能需要长达十五年。对比辛德豪瑟几个月就可能破产的紧急情况,海外替代产能完全是远水解不了近渴。德国联邦政府和巴伐利亚州政府紧急介入,帮企业找替代供应商、研究旧料回收,连财政兜底方案都摆上了桌面,折腾一圈后不得不承认,中国稀土这条供应链没那么好绕。
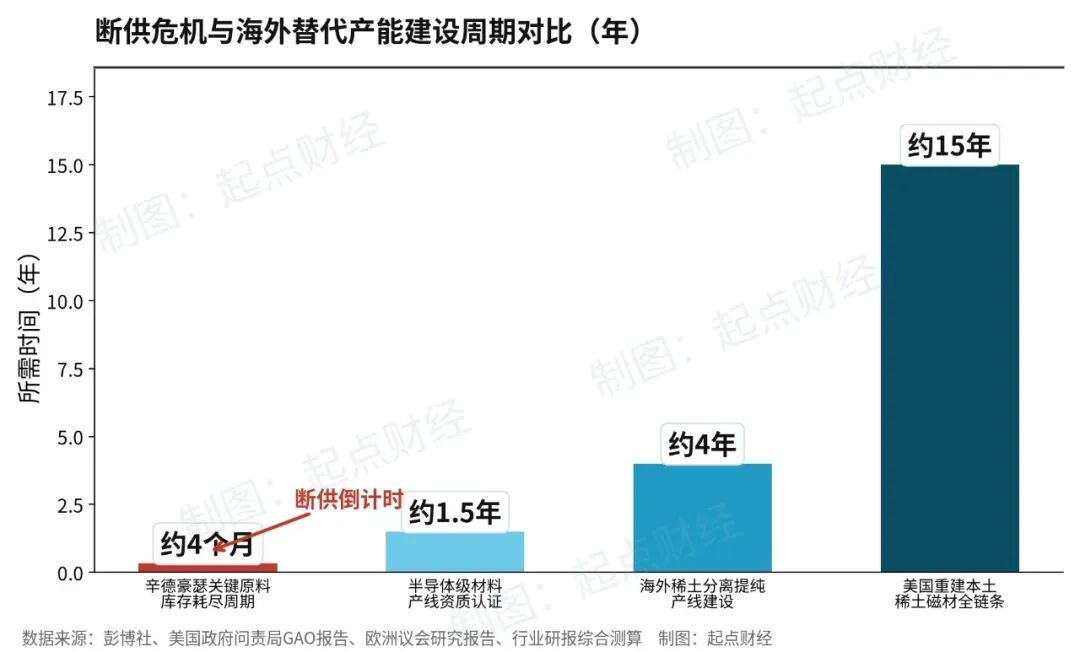
断供危机与海外替代产能建设周期对比
连锁反应:一颗螺丝钉停摆,全球光刻产业承压
半导体产业链最大的特点是牵一发而动全身。
普通人关注光刻机,大多只盯着光源、镜头这些看得见的部件,很容易忽略涂层、特种金属构件这些不起眼的配套物料。但在纳米级的超高精密制造中,没有任何一个配件是多余的。
一旦辛德豪瑟彻底停产,连锁危机会一步步显现:
其一,ASML高端涂层和真空特种配套组件供应全面紧张;
其二,高端光刻机整机组装进度被耽误,产能面临缩水;
其三,台积电、三星这些顶尖晶圆厂的高端设备交付可能延期,波及全球先进制程扩产计划。
ASML虽未公开承认辛德豪瑟是直接供应商,但也从未否认其间接供应商地位。说白了,本次中方管制精准掐住了全球高端光刻产业的软肋,这是一向强势的欧盟罕见放下姿态、主动磋商的根本原因。
欧盟服软:一对一置换背后的不对称谈判
眼看着自家核心配套小厂濒临倒闭,欧洲整条高端光刻产业链都有崩塌风险,欧盟终于放下傲慢,主动找中国寻求和解。
据彭博社援引知情人士消息,欧盟贸易和经济安全委员谢夫乔维奇10月初访华期间,双方讨论了相互解除限制的方案:欧方先将一家中国企业移出制裁名单,中方随后解除对辛德豪瑟的管制。10月10日,中国商务部确认,双方同意在各自法律框架下支持并实质性启动相互移单流程,并同意在列单前提前通报,加强信息共享。
但这笔交换的质地并不对等。
欧方要放的那家中企,是欧盟主动发起制裁的产物;中方要放的辛德豪瑟,是中国对等反制的产物。
用一个主动制裁换一个被动反制,更像是欧盟为自己此前那轮列单寻找一个体面的出口。何况欧盟移出任何制裁实体都需要27个成员国一致同意,程序高墙不低,中方显然会等欧方先动。
大国博弈的终极底牌
过去几十年,欧美靠着终端设备、应用技术的优势,不断封锁中国科技、制裁中国企业、围堵中国市场,却忽视了自己最大的短板:高端基础材料、战略特种矿产、精密核心耗材、超高纯冶炼工艺,高度依赖中国供应。
彭博社披露的一个细节让欧洲官员后背发凉:
中国借助关键矿产出口许可制度,能掌握海外企业的最终用户、原料用途甚至产品照片,对欧洲供应链的了解比欧洲政府自己还细。
中方能从庞大的欧洲产业链图谱里精准挑出辛德豪瑟这个节点,这不是广撒网式报复,而是供应链CT扫描之后的定点穿刺。
如今产业格局彻底翻盘:
终端技术、成品设备靠砸钱搞研发就能快速追赶,而几十年积累的上游矿产产能、超高纯冶炼工艺、完整配套产业链,是海外短期根本复制不了的硬核壁垒。
全球产业竞争的底层逻辑早就变了:谁掌控关键原材料,谁主导高端精炼产能,谁拿捏细分核心耗材,谁就真正握住了全球产业链的终极话语权。
曾经动不动就挥舞制裁大棒的欧盟,如今只能主动让步、对等交换,只为保住自己快要断裂的核心产业链。
想挥大棒之前配资炒股平台首选,最好先低头看看自己的脚底板够不够硬。
文章为作者独立观点,不代表联华证券-实盘配资炒股-实盘配资排行榜观点
- 上一篇:值得信任的股票配资 大手笔!301086,拟投资10亿元,布局机器人业务
- 下一篇:没有了
相关文章